
Espaço para comunicar erros nesta postagem
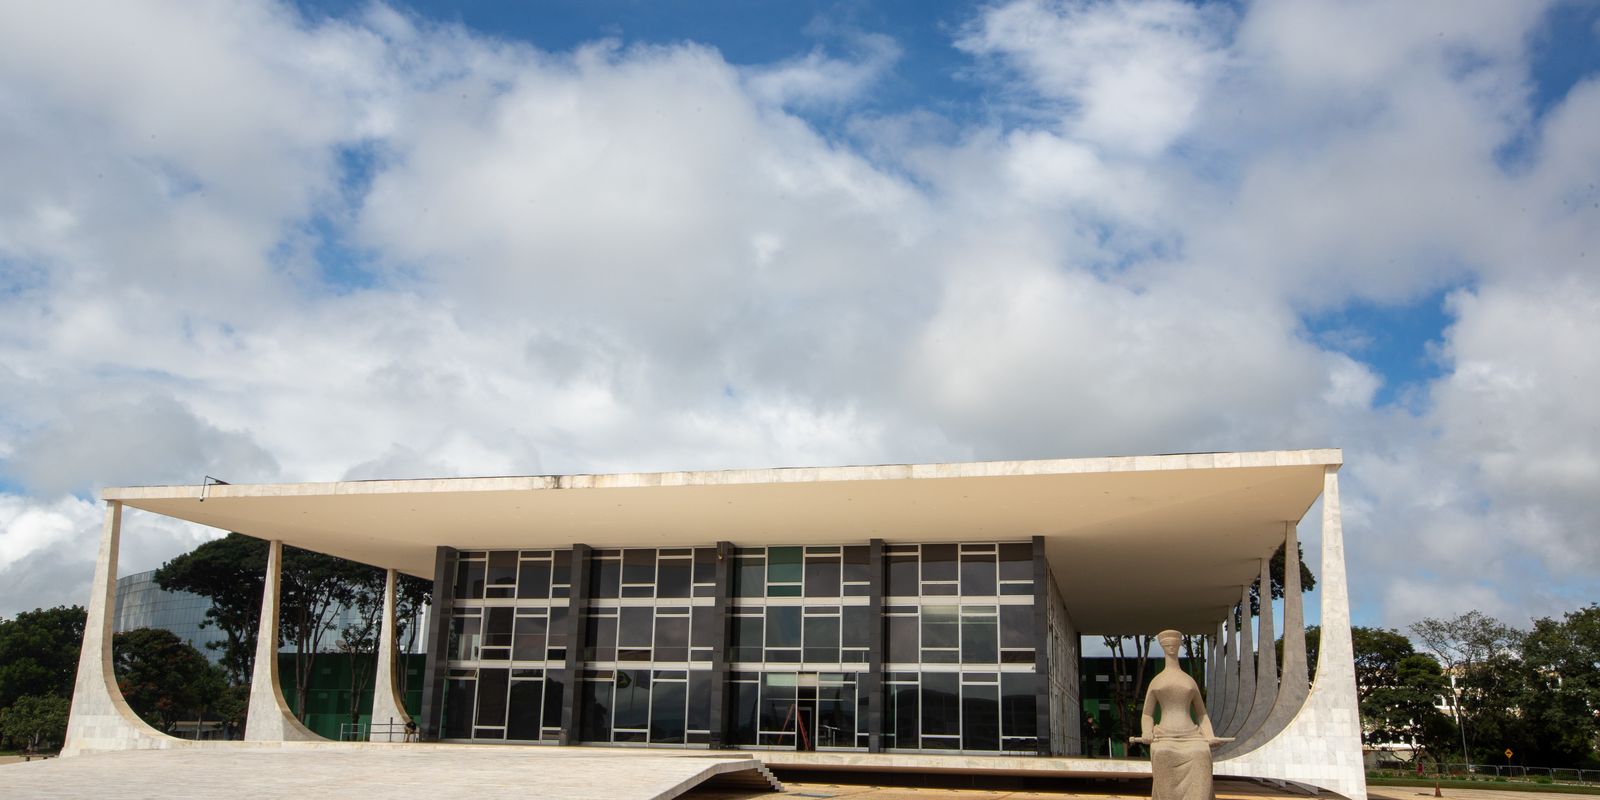
O Supremo Tribunal Federal (STF) decidiu que o crédito presumido do ICMS não pode integrar a base de cálculo do PIS e da Cofins. Por 7 votos a 4, a Corte rejeitou recurso da União nesta quarta-feira (7) e determinou que o benefício fiscal concedido pelos estados não representa faturamento ou receita das empresas.
Com essa pacificação, o entendimento fixado pelos ministros terá aplicação obrigatória em todas as ações judiciais em andamento no Brasil. A estimativa é que o julgamento gere um impacto de R$ 16 milhões nas contas do governo federal.
Entendimento sobre renúncia fiscal
A discussão teve início no tribunal em 2014. A maioria do plenário acompanhou a tese de que os incentivos concedidos por governos estaduais e pelo Distrito Federal reduzem o pagamento de impostos e funcionam como renúncia fiscal, não devendo sofrer nova tributação de contribuições federais.
A decisão do STF manteve o acórdão do Tribunal Regional Federal da 4ª Região (TRF4), com sede em Porto Alegre, e definiu oficialmente que é incompatível com a Constituição Federal a inclusão desses créditos no cálculo do PIS e da Cofins.